Domain rechnungsabgrenzungsposten.de kaufen?
Wir ziehen mit dem Projekt
rechnungsabgrenzungsposten.de um.
Sind Sie am Kauf der Domain
rechnungsabgrenzungsposten.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain rechnungsabgrenzungsposten.de kaufen?
Wann Forderungen und Verbindlichkeiten?
Wann entstehen Forderungen und Verbindlichkeiten? Forderungen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen an Kunden verkauft und diese noch nicht bezahlt haben. Verbindlichkeiten hingegen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen von Lieferanten erhält, aber noch nicht bezahlt hat. Diese finanziellen Verpflichtungen werden in der Bilanz eines Unternehmens ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Es ist wichtig, Forderungen und Verbindlichkeiten regelmäßig zu überwachen und zu verwalten, um Liquiditätsprobleme zu vermeiden. **
Was sind Verbindlichkeiten und Forderungen?
Verbindlichkeiten sind finanzielle Verpflichtungen, die ein Unternehmen gegenüber Dritten hat, wie z.B. Kredite oder unbezahlte Rechnungen. Forderungen hingegen sind Geldbeträge, die ein Unternehmen von Dritten noch zu erhalten hat, z.B. offene Rechnungen von Kunden. **
Ähnliche Suchbegriffe für Start- und Landegewichte
Top-Angebote
Produkte zum Begriff Start- und Landegewichte:
-
NewTechWood Modena Start- und Abschlussprofil Anthrazit 1800 mmDie anthrazitfarbenen NewTechWood Start-/Abschlussprofile sind die ideale Ergänzung für NewTechWood Modena Sichtschutzelemente bei Verwendung anthrazitfarbener Pfosten. Sie sorgen für einen harmonischen, modernen Look mit einheitlicher Farbgebung.12,30 €*Versand: 99,00 €Sichere Weiterleitung zum Anbieter
-
Akku für TOMTOM START STARTIhr Gerät verliert schnell an Leistung? Mit diesem passenden Ersatzakku geben Sie Ihrem Gerät neue Energie und sorgen dafür, dass Sie es wieder zuverlässig nutzen können. Der Akku mit 770 mAh bietet eine zuverlässige Stromversorgung und lässt sich einfach gegen den alten Akku austauschen. Ihre Vorteile Maximale Kapazität für längste Betriebszeiten – sorgt für zuverlässige Leistung.Aufladbar mit dem original Ladegerät – bequem und unkompliziert.Schneller Austausch für eine unkomplizierte Wiederinbetriebnahme.Ohne Memory-Effekt – volle Leistung jederzeit verfügbar. Technische Daten Zusammensetzung (Chemie)Li-Ion - Lithium-IonenSpannung3.7 VKapazität770 mAh Kompatibilität: TomTom Start, TomTom Start 2 Der Artikel ist kein Original.11,45 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
BAMATO Blockbandsäge BBSW-750G mit Benzinmotor und E-StartDie neue BAMATO Blockbandsäge BBSW-750G ist ein echtes Kraftpaket. Der Antrieb erfolgt über einen 9,0 kW Benzinmotor mit Elektrostart. Ausgewuchtete und robuste Antriebsräder aus Grauguss sorgen für ein perfektes Schnittergebnis. Diese Maschine ist ideal für präzises Sägen von weichen, harten und trockenen Hölzern. robuste und ausgewuchtete Antriebsräder aus Grauguss beidseitig präzisionsgeführte Sägebandführung Grundversion mit 6,15 m Rollbahn Kühlmitteleinrichtung mit 5 Liter Behälter und Dosierhahn manueller Vorschub und manuelle Höhenverstellung mit Maßskala schnelle Fixierung des Baumstamms durch Exzenterspannsystem max. Schnittlänge von 5,30 m der Standardausführung kraftvoller 9,0 kW Motor mit Elektrostart Schnittlänge beliebig erweiterbar mit optionaler Rollbahnverlängerung (2,05 m) inklusive 1x Sägeband, Batterie4749,00 €*Versand: 59,90 €Sichere Weiterleitung zum Anbieter

-
Was bedeutet Forderungen und Verbindlichkeiten?
Was bedeutet Forderungen und Verbindlichkeiten? Forderungen sind Geldbeträge, die ein Unternehmen von Kunden oder anderen Geschäftspartnern noch erhalten muss. Sie entstehen, wenn Waren oder Dienstleistungen geliefert wurden, aber die Zahlung noch aussteht. Verbindlichkeiten hingegen sind Schulden oder Zahlungsverpflichtungen, die ein Unternehmen gegenüber Lieferanten oder anderen Gläubigern hat. Diese entstehen, wenn Waren oder Dienstleistungen bezogen wurden, aber die Zahlung noch aussteht. In der Bilanz werden Forderungen als Aktiva und Verbindlichkeiten als Passiva ausgewiesen. **
-
Kann das Vermögen eines Unternehmens mit den Verbindlichkeiten in der Bilanz verrechnet werden?
Ja, das Vermögen eines Unternehmens kann mit den Verbindlichkeiten in der Bilanz verrechnet werden. Dies geschieht in der Regel im Rahmen der Berechnung des Eigenkapitals. Das Eigenkapital ergibt sich aus der Differenz zwischen dem Vermögen und den Verbindlichkeiten des Unternehmens. **
-
Was sind Rückstellungen für ungewisse Verbindlichkeiten?
Rückstellungen für ungewisse Verbindlichkeiten sind finanzielle Reserven, die ein Unternehmen bildet, um mögliche zukünftige Verpflichtungen abzudecken, bei denen der genaue Betrag oder Zeitpunkt noch nicht sicher ist. Diese Rückstellungen dienen dazu, sich gegen potenzielle Verluste oder Verpflichtungen zu schützen, die aus bereits eingegangenen Geschäften oder Ereignissen resultieren könnten. Beispiele für ungewisse Verbindlichkeiten, für die Rückstellungen gebildet werden können, sind Garantieansprüche, Rechtsstreitigkeiten oder Umweltschäden. Durch die Bildung von Rückstellungen für ungewisse Verbindlichkeiten können Unternehmen ihre finanzielle Stabilität und Transparenz verbessern. **
-
Wie funktioniert die Verrechnung von Guthaben und Verbindlichkeiten in der Buchhaltung? Kannst du ein Beispiel für eine Verrechnung von Forderungen und Verbindlichkeiten nennen?
Die Verrechnung von Guthaben und Verbindlichkeiten erfolgt durch die Gegenüberstellung der Beträge in der Bilanz. Dabei werden Forderungen mit Verbindlichkeiten verrechnet, um den Nettobetrag zu ermitteln. Ein Beispiel für eine Verrechnung wäre die Begleichung einer offenen Rechnung durch den Abzug einer Forderung aus einem Lieferantenkonto. **


Wie können Unternehmen ihre Rückstellungen für zukünftige Verbindlichkeiten oder ungewisse Verpflichtungen berechnen und begründen? Was sind die gängigsten Methoden zur Ermittlung von Rückstellungen in der Buchhaltung?
Unternehmen können ihre Rückstellungen anhand von Vergangenheitsdaten, Expertenschätzungen und rechtlichen Verpflichtungen berechnen. Die gängigsten Methoden zur Ermittlung von Rückstellungen sind die Erfahrungswerte-Methode, die Schätzungs-Methode und die Risiko-Methode. Die Begründung der Rückstellungen erfolgt durch die Offenlegung der zugrunde liegenden Annahmen und Risikofaktoren in den Finanzausweisen. **
Wie werden Rückstellungen in der Bilanz eines Unternehmens gebildet und welche Auswirkungen haben sie auf die Gewinn- und Verlustrechnung?
Rückstellungen werden gebildet, um zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden und deren Höhe ungewiss ist. Sie werden in der Bilanz als Passiva ausgewiesen und mindern somit das Eigenkapital. In der Gewinn- und Verlustrechnung wirken sich Rückstellungen durch den Aufwand für ihre Bildung oder Auflösung auf das Ergebnis aus. **
Top-Angebote
Produkte zum Begriff Start- und Landegewichte:
-
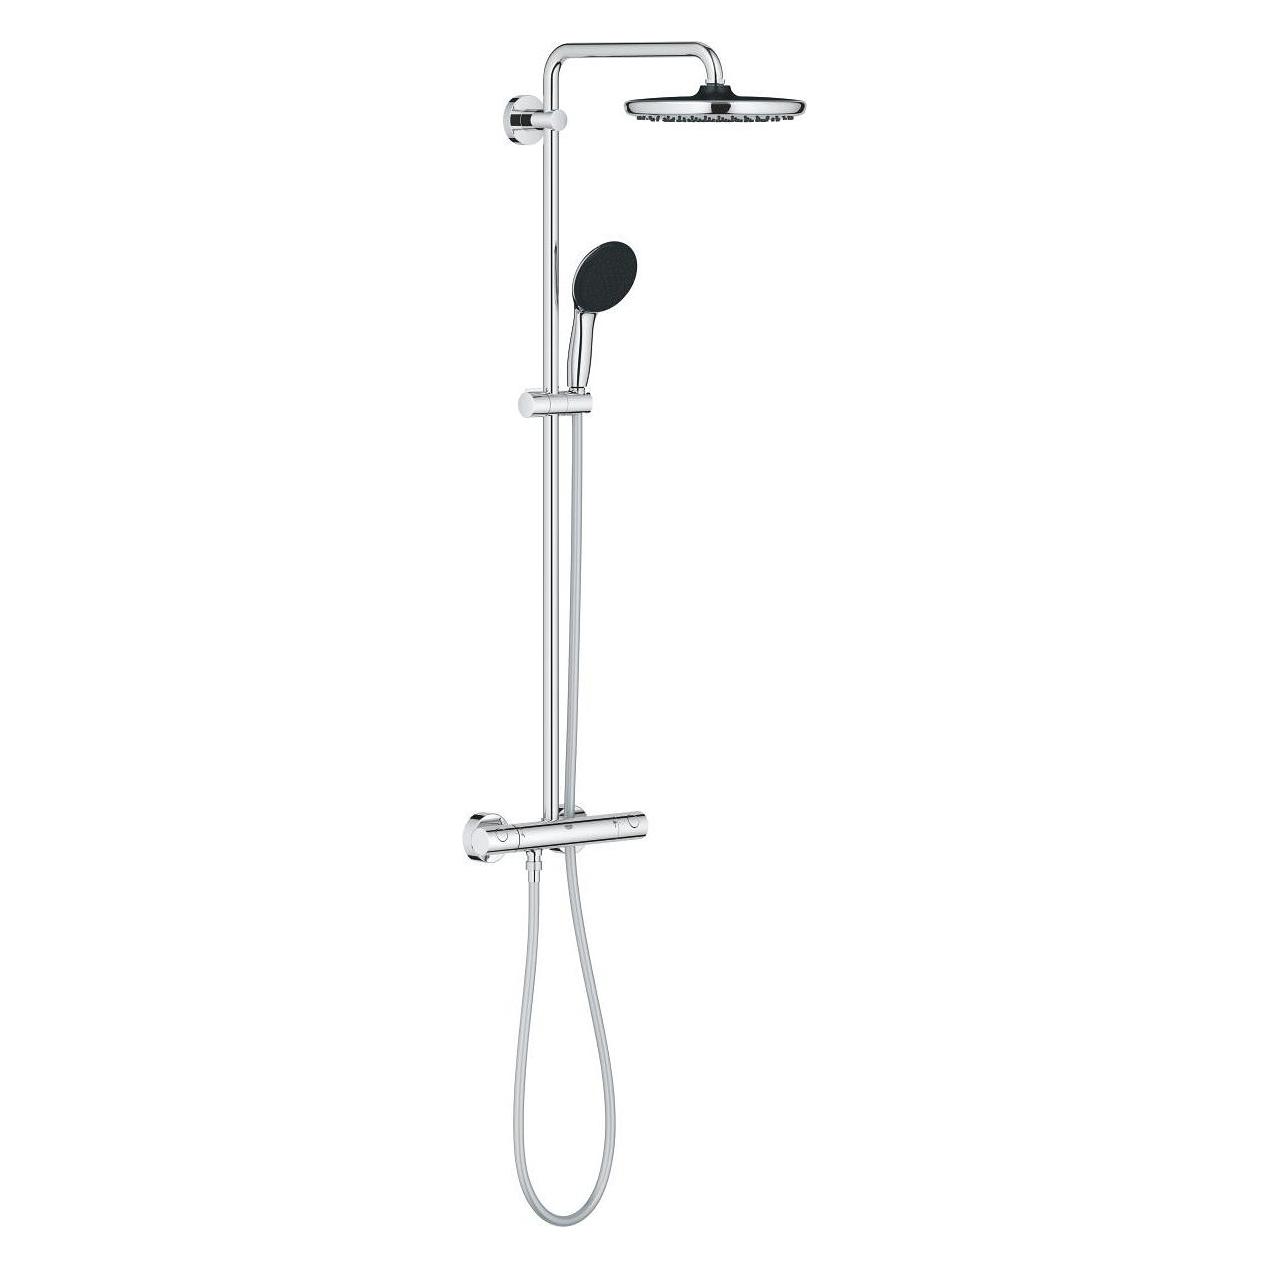
Set Duschset Grohe Vitalio Start System 26680001, Badewannen- und Duscharmatur Grohe Start Edge 24198001Grohe Vitalio Start System 250 Wand-Duschset mit Regenbrause, Chrom 26680001 - horizontaler Duscharm 390 mm - Umschalter zwischen Handbrause und Regendusche - Regendusche Vitalio Start 250 - 2 Strahlarten (Umschaltung per Schalter): Rain, SmartRain - Regendusche mit schwarzer Scheibe - mit Kugelgelenk - Schwenkwinkel ± 10° - maximale Durchflussmenge (bei 3 bar): 8,5 l/min - Handbrause Vitalio Start 110 (27 946) - 2 Strahlarten: Rain, Jet - verstellbarer Duscharm - Abstand zwischen Umsteller und oberem Halter: 620 mm - VitalioFlex Trend-Duschschlauch 1500 mm 1/2" x 1/2" (28 741) - VitalioFlex Trend-Duschschlauch 1250 mm 1/2“ x 1/2“ (22 114) - flexible Installation: Wasseranschluss 1/2" mit 1250 mm langem Schlauch - Grohe Water Saving ermöglicht Wassereinsparungen ohne Abstriche beim Nutzungskomfort - Grohe SmartSwitch – ein intuitiver und einfach zu bedienender Schalter, der die Auswahl des bevorzugten Wasserstrahls für ein entspannendes Bad oder eine belebende Dusche erleichtert - Grohe DreamSpray – der perfekte Duschstrahl - Grohe Long-Life-Oberfläche - SpeedClean-System gegen Kalkablagerungen - Interner Wasserkanal - Grohe ShockProof schützt die Handbrause vor Beschädigungen bei einem Sturz - Farbe: Chrom Grohe Start Edge Wand-Wannen- und Duscharmatur, Chrom 24198001 - Einhebelmischer - Grohe Long-Life-Keramikkartusche 35 mm - mit Eco-Override-Stop - mit Temperaturbegrenzer - einstellbarer Durchflussbegrenzer - Umschalter: Badewanne/Dusche - Auslauf mit Luftsprudler - Duschanschluss unten 1/2" - mit integriertem Rückschlagventil - Rückflussverhinderer - S-Anschlüsse - Metallhebel - Wandrosette aus Metall - Montage: Wandmontage - Grohe StarLight, verchromt260,30 €*Versand: 8,90 €Sichere Weiterleitung zum Anbieter
-
NewTechWood Modena Start- und Abschlussprofil Anthrazit 1800 mmDie anthrazitfarbenen NewTechWood Start-/Abschlussprofile sind die ideale Ergänzung für NewTechWood Modena Sichtschutzelemente bei Verwendung anthrazitfarbener Pfosten. Sie sorgen für einen harmonischen, modernen Look mit einheitlicher Farbgebung.12,30 €*Versand: 99,00 €Sichere Weiterleitung zum Anbieter
-
Wann Forderungen und Verbindlichkeiten?
Wann entstehen Forderungen und Verbindlichkeiten? Forderungen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen an Kunden verkauft und diese noch nicht bezahlt haben. Verbindlichkeiten hingegen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen von Lieferanten erhält, aber noch nicht bezahlt hat. Diese finanziellen Verpflichtungen werden in der Bilanz eines Unternehmens ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Es ist wichtig, Forderungen und Verbindlichkeiten regelmäßig zu überwachen und zu verwalten, um Liquiditätsprobleme zu vermeiden. **
-
Was sind Verbindlichkeiten und Forderungen?
Verbindlichkeiten sind finanzielle Verpflichtungen, die ein Unternehmen gegenüber Dritten hat, wie z.B. Kredite oder unbezahlte Rechnungen. Forderungen hingegen sind Geldbeträge, die ein Unternehmen von Dritten noch zu erhalten hat, z.B. offene Rechnungen von Kunden. **
-
Was bedeutet Forderungen und Verbindlichkeiten?
Was bedeutet Forderungen und Verbindlichkeiten? Forderungen sind Geldbeträge, die ein Unternehmen von Kunden oder anderen Geschäftspartnern noch erhalten muss. Sie entstehen, wenn Waren oder Dienstleistungen geliefert wurden, aber die Zahlung noch aussteht. Verbindlichkeiten hingegen sind Schulden oder Zahlungsverpflichtungen, die ein Unternehmen gegenüber Lieferanten oder anderen Gläubigern hat. Diese entstehen, wenn Waren oder Dienstleistungen bezogen wurden, aber die Zahlung noch aussteht. In der Bilanz werden Forderungen als Aktiva und Verbindlichkeiten als Passiva ausgewiesen. **
-
Kann das Vermögen eines Unternehmens mit den Verbindlichkeiten in der Bilanz verrechnet werden?
Ja, das Vermögen eines Unternehmens kann mit den Verbindlichkeiten in der Bilanz verrechnet werden. Dies geschieht in der Regel im Rahmen der Berechnung des Eigenkapitals. Das Eigenkapital ergibt sich aus der Differenz zwischen dem Vermögen und den Verbindlichkeiten des Unternehmens. **
Ähnliche Suchbegriffe für Start- und Landegewichte
-
Akku für TOMTOM START STARTIhr Gerät verliert schnell an Leistung? Mit diesem passenden Ersatzakku geben Sie Ihrem Gerät neue Energie und sorgen dafür, dass Sie es wieder zuverlässig nutzen können. Der Akku mit 770 mAh bietet eine zuverlässige Stromversorgung und lässt sich einfach gegen den alten Akku austauschen. Ihre Vorteile Maximale Kapazität für längste Betriebszeiten – sorgt für zuverlässige Leistung.Aufladbar mit dem original Ladegerät – bequem und unkompliziert.Schneller Austausch für eine unkomplizierte Wiederinbetriebnahme.Ohne Memory-Effekt – volle Leistung jederzeit verfügbar. Technische Daten Zusammensetzung (Chemie)Li-Ion - Lithium-IonenSpannung3.7 VKapazität770 mAh Kompatibilität: TomTom Start, TomTom Start 2 Der Artikel ist kein Original.11,45 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
BAMATO Blockbandsäge BBSW-750G mit Benzinmotor und E-StartDie neue BAMATO Blockbandsäge BBSW-750G ist ein echtes Kraftpaket. Der Antrieb erfolgt über einen 9,0 kW Benzinmotor mit Elektrostart. Ausgewuchtete und robuste Antriebsräder aus Grauguss sorgen für ein perfektes Schnittergebnis. Diese Maschine ist ideal für präzises Sägen von weichen, harten und trockenen Hölzern. robuste und ausgewuchtete Antriebsräder aus Grauguss beidseitig präzisionsgeführte Sägebandführung Grundversion mit 6,15 m Rollbahn Kühlmitteleinrichtung mit 5 Liter Behälter und Dosierhahn manueller Vorschub und manuelle Höhenverstellung mit Maßskala schnelle Fixierung des Baumstamms durch Exzenterspannsystem max. Schnittlänge von 5,30 m der Standardausführung kraftvoller 9,0 kW Motor mit Elektrostart Schnittlänge beliebig erweiterbar mit optionaler Rollbahnverlängerung (2,05 m) inklusive 1x Sägeband, Batterie4749,00 €*Versand: 59,90 €Sichere Weiterleitung zum Anbieter
-
Falterbaum, Hermann: Buchführung und BilanzBuchführung und Bilanz , Unter besonderer Berücksichtigung des Bilanzsteuerrechts und der steuerlichen Gewinnermittlung bei Einzelunternehmen und Gesellschaften , Zusatzbeleuchtung > Beleuchtung , Auflage: 23. Auflage, Erscheinungsjahr: 20200819, Produktform: Leinen, Titel der Reihe: Grüne Reihe#10#, Autoren: Falterbaum, Hermann~Bolk, Wolfgang~Reiß, Wolfram~Kirchner, Thomas, Auflage: 20023, Auflage/Ausgabe: 23. Auflage, Seitenzahl/Blattzahl: 1741, Keyword: Bilanzrechtsmodernisierungsgesetz; Bilanzen; Handelsbilanzen; Steuerbilanzen, Fachschema: Abgabe - Abgabenordnung - AO~Abschluss (Buchführung) / Bilanz~Bilanz~Buchführung~Buchhaltung / Buchführung~Steuergesetz~Steuerrecht - Steuergesetz, Bildungszweck: für die Hochschule, Warengruppe: HC/Steuern, Fachkategorie: Steuer- und Abgabenrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Fleischer EFV Verlag, Verlag: Fleischer EFV Verlag, Verlag: Fleischer, Erich, Verlag GmbH & Co. KG, Produktverfügbarkeit: 02, Länge: 213, Breite: 155, Höhe: 81, Gewicht: 1985, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783816815020 9783816811015 9783816811008 9783816811091 9783816811084, Alternatives Format EAN: 9783816860136, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0060, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 73536978,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schwirkslies, Michele: Rückstellungen bilden, auflösen und buchenRückstellungen bilden, auflösen und buchen , Welche Voraussetzungen müssen vorliegen, damit Rückstellungen überhaupt gebildet werden dürfen? Wie unterscheiden sich der Ansatz und die Bewertung einer Rückstellung in der Handelsbilanz und in der Steuerbilanz? Dieses Fachbuch stellt den richtigen Umgang sowohl im Handels- als auch im Steuerrecht übersichtlich dar. Die Autorin Michele Schwirkslies behandelt nicht die Bilanzposition "Rückstellung" im Allgemeinen, sondern die vielen verschiedenen einzelnen, in der Praxis häufig auftretenden Rückstellungsarten. Sie zeigt anhand von zahlreichen Beispielen und unter Beachtung der aktuellen Rechtsprechung, wie Sie bei Rückstellungen alles richtig machen. Inhalte: Rückstellungsarten Einordnung der Rückstellungen in das Bilanzbild Abgrenzung der Rückstellungen von anderen Bilanzpositionen Rückstellungen in der Handelsbilanz: Ansatz, Bewertung, Auflösung Rückstellungen in der Steuerbilanz: Ansatz, Grundsatz der Maßgeblichkeit, Sonderregelungen, Bewertung, Auflösung Kontierungslexikon Neu in der 2. Auflage: Berücksichtigung von Elektro- und Hybridfahrzeugen im Berechnungsschema zur Ermittlung der Gewerbesteuerrückstellung Berücksichtigung der aktuellen sozialversicherungsrechtlichen Beitragsbemessungsgrenzen für die Berechnung von Urlaubsrückstellungen Wegfall der Abzinsungspflicht für Verbindlichkeiten durch das Vierte Corona-Steuerhilfegesetz , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 2. aktualisierte und überarbeitete Auflage 2024, Erscheinungsjahr: 202408, Produktform: Kartoniert, Titel der Reihe: Haufe Fachbuch##, Autoren: Schwirkslies, Michele, Auflage: 24002, Auflage/Ausgabe: 2. aktualisierte und überarbeitete Auflage 2024, Seitenzahl/Blattzahl: 246, Keyword: BMF-Schreiben; Bewertung; Bilanz; Buchführung; Handelsrecht; Jahresabschluss; Michele Schwirkslies; Rückstellungen; Steuerrecht; Verbindlichkeiten; auflösen; bilden; buchen, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung / Finanzbuchhaltung~Finanzbuchhaltung~Makroökonomie~Ökonomik / Makroökonomik~Rechnungslegung, Fachkategorie: Betriebswirtschaftslehre, allgemein, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Haufe Lexware GmbH, Verlag: Haufe Lexware GmbH, Verlag: Haufe-Lexware GmbH & Co. KG, Länge: 219, Breite: 169, Höhe: 20, Gewicht: 413, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind Rückstellungen für ungewisse Verbindlichkeiten?
Rückstellungen für ungewisse Verbindlichkeiten sind finanzielle Reserven, die ein Unternehmen bildet, um mögliche zukünftige Verpflichtungen abzudecken, bei denen der genaue Betrag oder Zeitpunkt noch nicht sicher ist. Diese Rückstellungen dienen dazu, sich gegen potenzielle Verluste oder Verpflichtungen zu schützen, die aus bereits eingegangenen Geschäften oder Ereignissen resultieren könnten. Beispiele für ungewisse Verbindlichkeiten, für die Rückstellungen gebildet werden können, sind Garantieansprüche, Rechtsstreitigkeiten oder Umweltschäden. Durch die Bildung von Rückstellungen für ungewisse Verbindlichkeiten können Unternehmen ihre finanzielle Stabilität und Transparenz verbessern. **
-
Wie funktioniert die Verrechnung von Guthaben und Verbindlichkeiten in der Buchhaltung? Kannst du ein Beispiel für eine Verrechnung von Forderungen und Verbindlichkeiten nennen?
Die Verrechnung von Guthaben und Verbindlichkeiten erfolgt durch die Gegenüberstellung der Beträge in der Bilanz. Dabei werden Forderungen mit Verbindlichkeiten verrechnet, um den Nettobetrag zu ermitteln. Ein Beispiel für eine Verrechnung wäre die Begleichung einer offenen Rechnung durch den Abzug einer Forderung aus einem Lieferantenkonto. **
-
Wie können Unternehmen ihre Rückstellungen für zukünftige Verbindlichkeiten oder ungewisse Verpflichtungen berechnen und begründen? Was sind die gängigsten Methoden zur Ermittlung von Rückstellungen in der Buchhaltung?
Unternehmen können ihre Rückstellungen anhand von Vergangenheitsdaten, Expertenschätzungen und rechtlichen Verpflichtungen berechnen. Die gängigsten Methoden zur Ermittlung von Rückstellungen sind die Erfahrungswerte-Methode, die Schätzungs-Methode und die Risiko-Methode. Die Begründung der Rückstellungen erfolgt durch die Offenlegung der zugrunde liegenden Annahmen und Risikofaktoren in den Finanzausweisen. **
-
Wie werden Rückstellungen in der Bilanz eines Unternehmens gebildet und welche Auswirkungen haben sie auf die Gewinn- und Verlustrechnung?
Rückstellungen werden gebildet, um zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden und deren Höhe ungewiss ist. Sie werden in der Bilanz als Passiva ausgewiesen und mindern somit das Eigenkapital. In der Gewinn- und Verlustrechnung wirken sich Rückstellungen durch den Aufwand für ihre Bildung oder Auflösung auf das Ergebnis aus. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.